

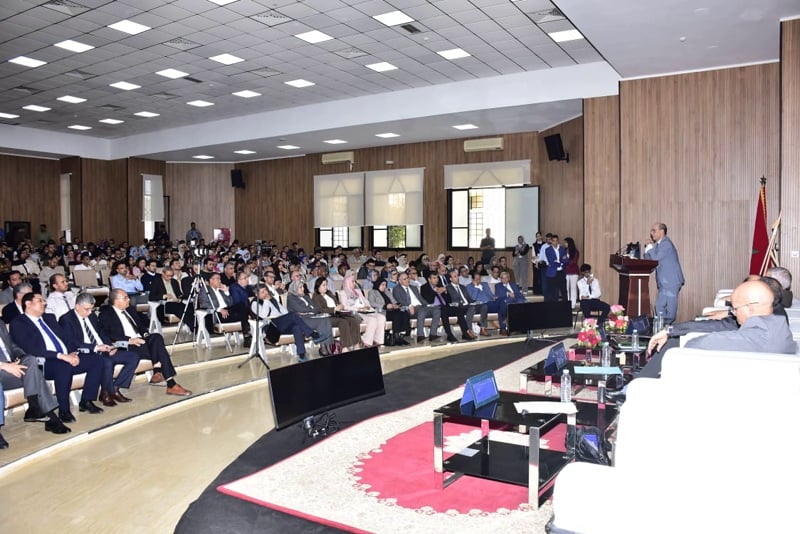

أكد إبراهيم بن به، الوكيل العام للملك لدى المجلس الأعلى للحسابات، أن التطور التاريخي الذي شهدته المحاكم المالية في المغرب يفرض مواكبة فقهية وأكاديمية حثيثة من قبل الجامعة المغربية. وأوضح، خلال ندوة علمية احتضنتها كلية العلوم القانونية والاقتصادية والاجتماعية بالسويسي، أن كليات الحقوق مدعوة اليوم لإيلاء اهتمام أكبر بمواد القانون العام المالي والمحاسبة العمومية، باعتبارها تتجاوز القواعد التقنية البسيطة لتشكل الدعامة الأساسية للبناء الهيكلي وتحديث الدولة المعاصرة.

إصلاح المالية العمومية كمدخل لترسيخ الثقة
وشدد بن به على أن إصلاح المالية العمومية، وتطوير نظام المسؤولية المرتبط بها، لا يعد مجرد إجراء تكميلي في مسار التحديث، بل هو مكون بنيوي لترسيخ ثقة المواطنين في المؤسسات الوطنية. وأشار إلى أن القضاء المالي يرتكز على اختصاصات دقيقة تتوزع بين التدقيق والبت في الحسابات، وبين التأديب المتعلق بالميزانية والشؤون المالية، وهو ما يستوجب فهماً عميقاً لطبيعة هذه الأدوار القضائية.
وفي سياق استعراضه للتحولات الدولية، لفت المسؤول القضائي إلى أن النظام المغربي يقوم حالياً على ازدواجية المسؤولية بين المحاسبين العموميين والمدبرين (الآمرين بالصرف)، وهو نظام مبني على مبدأ فصل المهام. ومع ذلك، أشار بن به إلى أن التوجهات العالمية المعاصرة، التي تقودها المنظمات الدولية للأجهزة العليا للرقابة المالية، تسير نحو التخلي عن المسؤولية الشخصية للمحاسب واعتماد نظام موحد يركز على مسؤولية المدبر العمومي، وهو ما يتطلب تفكيراً في ملاءمة المنظومة الوطنية مع هذه المستجدات.
التمييز بين الخطأ التدبيري والمسؤولية الجنائية
وفيما يخص الجوانب القانونية للمخالفات، أوضح الوكيل العام للملك أن إثبات المخالفة في مجال القضاء المالي لا يقتضي بالضرورة وجود ركن معنوي أو نية جرمية، كما هو الحال في القانون الجنائي، إذ تظل الغاية الأسمى هي حماية قواعد القانون العام المالي. وأضاف أنه في حال ثبوت سوء النية، فإن الملف قد يتخذ مساراً جنائياً، أو تبرز ظروف تشديد يراعيها القاضي المالي عند إصدار أحكامه. ويهدف هذا التمييز إلى جعل العقوبات ذات دور وقائي يمنع تكرار المخالفات، مع التفريق الواضح بين الفشل في تحقيق الأهداف وبين الخطأ القانوني الصرف.
دسترة الحكامة ورصد “مخالفات حسن النية”
من جانبه، استعرض محمد أشركي، عضو أكاديمية المملكة والرئيس السابق للمجلس الدستوري، السياق التاريخي والتشريعي لإصلاح الرقابة المالية بالمملكة، بدءاً من مدونة المحاكم المالية لسنة 2002 وصولاً إلى الوثيقة الدستورية لسنة 2011. وأكد أشركي أن الدستور الحالي منح دينامية جديدة عبر التنصيص الصريح على مبادئ الحكامة الجيدة والشفافية، وربط المسؤولية بالمحاسبة، وحماية استقلالية المجلس الأعلى للحسابات.
وأشار أشركي إلى ظاهرة لافتة في الممارسة التدبيرية، حيث يرتكب بعض المسؤولين العموميين مخالفات “بحسن نية” نتيجة عدم الإلمام الكافي بالترسانة القانونية المعقدة والمتغيرة. ودعا في هذا الصدد إلى نشر ثقافة المساءلة والشفافية وتوفير مراجع علمية وقانونية تساعد المدبرين على تجنب المنزلقات القانونية، معتبراً أن الحيوية التشريعية تظل قاصرة ما لم تصاحبها أجهزة قادرة على إعمال القانون بمرونة وفعالية تخدم المصلحة العامة.
جدير بالذكر أن هذه الندوة، التي حضرها وزير التعليم العالي والبحث العلمي والابتكار ونخبة من الأكاديميين والقضاة، خصصت لمناقشة مؤلف جديد يتناول نظام مسؤولية المدبرين العموميين أمام القضاء المالي، وهو الكتاب الذي يسعى لتأصيل القواعد القانونية وتوضيح آليات الإشراف القضائي في ظل التحولات الراهنة التي تعيشها الإدارة المغربية.
Comments are closed.